
Te detallamos como crear paso a paso el calculo de costes por división-sección, conocido habitualmente por centro de costes.
Identificación de las Divisiones o Secciones:
- Comienza identificando todas las divisiones o secciones principales de la empresa que requieren un análisis de costes individual. Estas pueden incluir, por ejemplo, departamentos como marketing, ventas, producción, recursos humanos, etc.
- También puedes establecer centros de coste más específicos, como un centro de coste para cada proyecto, línea de producto, equipo, o cualquier otro grupo funcional dentro de cada división.
- Asignación de Códigos de Centro de Costes:
- Asigna un código único a cada centro de costes. Este código se utilizará para identificar y registrar los costes de cada división o sección dentro de los sistemas contables.
- Por ejemplo, el departamento de ventas podría tener el código 1001, marketing 1002, producción 2001, y así sucesivamente.
- Asegúrate de que los códigos sean lógicos y que el sistema permita expansiones o modificaciones futuras si se crean nuevas divisiones.
- Clasificación de Costes:
- Separa los costes en costes directos e indirectos:
- Costes directos: aquellos que pueden ser asignados directamente a una división o sección, como costes salariales , materiales utilizados en producción, o gastos de publicidad específicos de marketing.
- Costes indirectos: aquellos que deben ser distribuidos entre varios centros de costes, como los gastos generales, personal que trabaja para todos las secciones (administracion,marketing, transportes) alquiler, servicios públicos, etc.
- Establece un método para distribuir los costes indirectos entre los distintos centros. Esto podría hacerse basado en porcentajes de uso, horas de trabajo, o algún otro criterio relevante.
- Separa los costes en costes directos e indirectos:
- Registro y Seguimiento de Costes:
- A medida que los gastos se realicen, asegúrate de registrarlos en el centro de costes correspondiente. Esto puede hacerse directamente en el sistema contable de la empresa.
- Es importante definir políticas de registro, por ejemplo, especificando que cada gasto debe incluir el código del centro de costes para que el sistema contable pueda clasificar y registrar el coste correctamente.
- Establecimiento de Presupuestos por Centro de Costes:
- Una vez que los centros de costes estén definidos, es útil crear un presupuesto específico para cada uno. Esto permite comparar los costes reales con los presupuestados y analizar las desviaciones.
- Los presupuestos pueden basarse en estimaciones históricas o en objetivos de control de costes que la empresa desee establecer para cada área.
- Análisis y Reporte de Resultados:
- Genera informes periódicos que muestren los costes de cada centro. Estos informes pueden realizarse mensualmente, trimestralmente o según la frecuencia que la empresa considere necesaria.
- Analiza los datos para identificar áreas de mejora, como divisiones que están gastando por encima del presupuesto o áreas que están operando con un coste superior al promedio.
- Los resultados también pueden usarse para realizar ajustes presupuestarios, redefinir políticas de gasto, o optimizar los procesos dentro de cada división.
- Revisión y Ajustes Periódicos:
- Los centros de costes no son estáticos; necesitan revisarse y actualizarse para adaptarse a los cambios en la estructura organizacional o en las operaciones.
- Realiza ajustes en la distribución de costes indirectos, los códigos, y cualquier otra política en función de las necesidades de la empresa.
Beneficios de los Centros de Costes
Un sistema bien estructurado de centros de costes ofrece muchos beneficios:
- Mejor control y visibilidad de los gastos, permitiendo identificar fácilmente los costes generados por cada área.
- Análisis de rentabilidad por división, ayudando a decidir si se deben optimizar, reducir, o expandir ciertas operaciones.
- Facilita la toma de decisiones estratégicas, ya que proporciona información detallada sobre dónde se están utilizando los recursos financieros de la empresa.
Configurar centros de costes adecuados es una gran inversión para optimizar el rendimiento financiero de la empresa, ayudar en el control de gastos y mejorar la rentabilidad de cada división.
En nuestro Blog de la consultoría, tendrás mas información sobre como ayudar a la empresa.
Criterios Comunes para la Distribución de Costes Indirectos
- Proporcionalidad Basada en el Uso de Recursos:
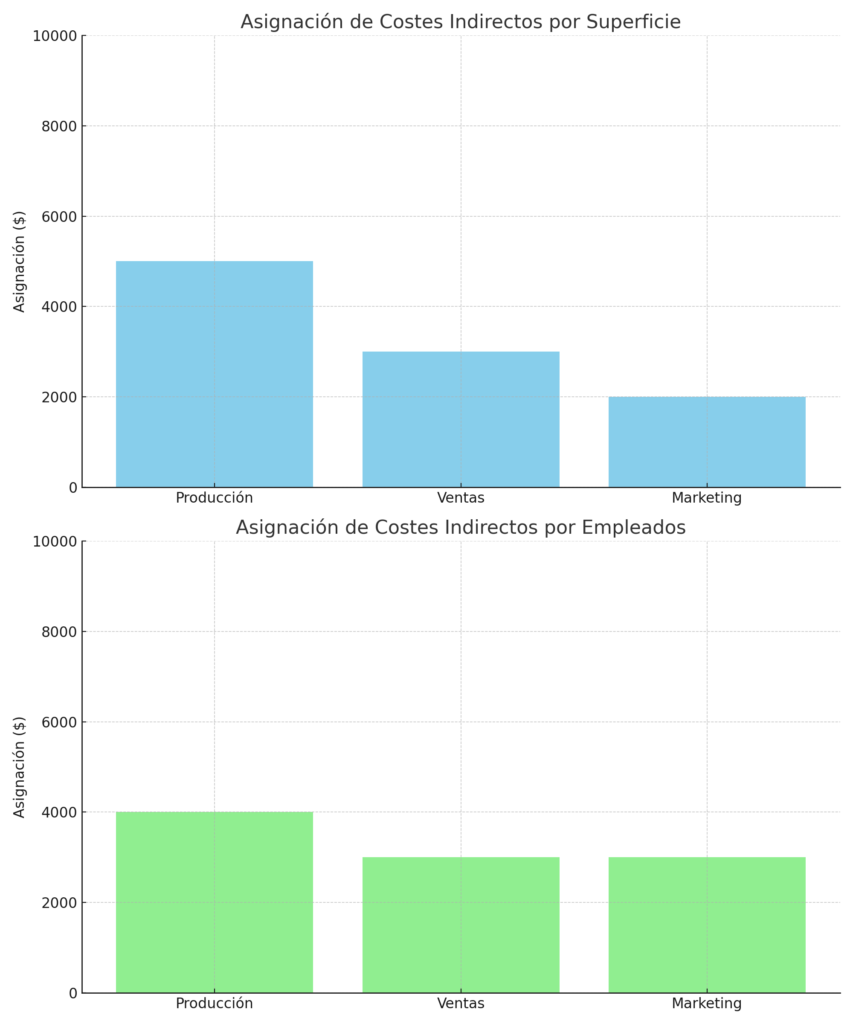
- Superficie ocupada: Si el gasto está relacionado con el espacio físico (como el alquiler o servicios públicos), se puede distribuir de acuerdo con la superficie ocupada por cada división. Por ejemplo, si el departamento de producción ocupa el 40% del espacio total, este porcentaje se aplicará al coste total del alquiler y de los servicios públicos.
- Ejemplo: Gastos de alquiler, mantenimiento, limpieza.
- Cantidad de Personal (Número de Empleados):
- Distribuye los costes indirectos en función de la cantidad de empleados en cada división. Este criterio es útil para costes que están relacionados con la cantidad de personas en cada área, como los gastos de seguridad, suministros de oficina o servicios de cafetería.
- Ejemplo: Si Recursos Humanos tiene el 15% del total de empleados, el 15% de estos costes indirectos se asignará a este departamento.
- Horas de Trabajo o Horas Máquina:
- Cuando los costes indirectos están relacionados con el tiempo de uso de una máquina o del trabajo de un equipo (por ejemplo, electricidad para maquinaria, mantenimiento de equipos, etc.), pueden asignarse según las horas de uso o trabajo de cada área.
- Ejemplo: Si el departamento A utiliza las máquinas el 60% del tiempo total y el departamento B el 40%, los costes de mantenimiento de maquinaria pueden distribuirse en esa proporción.
- Consumo de Recursos Específicos:
- Para los gastos relacionados con el consumo de recursos específicos, como suministros o materiales, se puede distribuir en función del uso directo. Esto es útil para cosas como papelería, impresiones, o incluso gastos de energía en áreas específicas.
- Ejemplo: Si Marketing utiliza el 70% de los suministros de papelería y Ventas el 30%, se aplicará esta misma proporción a los costes de estos materiales.
- Ingresos o Ventas Generadas:
- En algunos casos, se distribuyen los costes indirectos de acuerdo con los ingresos o ventas que genera cada división, puede reflejar la relación entre la generación de ingresos y el uso de recursos compartidos.
- Ejemplo: Si Ventas genera el 50% de los ingresos de la empresa, se podría asignar el 50% de ciertos gastos generales como los de publicidad, este termino se puede utilizar, cuando los márgenes de la empresa son amplios y se puede aplicar un principio de importancia relativa. si los márgenes son reducidos es mas convenientes ajustarlo a los costos por secciones, aunque suponga inicialmente mas trabajo definirlos.
- Distribución Uniforme (Coste Fijo por Departamento):
- Aunque es menos precisa, una distribución igualitaria o fija puede ser útil para costes mínimos que no justifican un análisis detallado. Esta consiste en repartir el coste total por el número de divisiones, asignando una cantidad fija a cada una.
- Ejemplo: Para una empresa pequeña con varios departamentos, los gastos mínimos de papelería podrían asignarse equitativamente entre todos los departamentos.
Ejemplo Práctico: Distribución del Alquiler
Supongamos que el alquiler mensual es de 10,000 € y la empresa tiene tres departamentos:
- Producción ocupa el 50% del espacio,
- Ventas ocupa el 30%,
- Marketing ocupa el 20%.
La distribución sería:
- Producción: 10,000 € x 50% = 5,000 €
- Ventas: 10,000 € x 30% = 3,000 €
- Marketing: 10,000 € x 20% = 2,000 €
Cómo Elegir el Criterio Adecuado
Para seleccionar el criterio de distribución correcto, considera lo siguiente:
- Naturaleza del coste: Si está asociado a espacio físico, usa superficie ocupada. Si está relacionado con personas, elige cantidad de empleados, etc.
- Precisión necesaria: En actividades con márgenes de error bajos, vale la pena hacer distribuciones más precisas. En otros casos, una distribución uniforme puede ser suficiente.
- Facilidad de cálculo y consistencia: Lo ideal es elegir un criterio que pueda aplicarse de manera consistente a lo largo del tiempo. Mantener el mismo criterio facilita el análisis de costes y el seguimiento de los cambios.
Aplicar el criterio adecuado para cada tipo de coste indirecto permite una asignación justa y precisa, lo que, a su vez, ayuda a obtener una visión clara de la eficiencia y el uso de recursos en cada división.
En nuestro Blog de la consultoría, tendrás mas información sobre como ayudar a la empresa.
Comprueba como nuestro equipo, te puede ayudar a mejorar el rendimiento de tu Empresa.
Si tu empresa factura más de 1.000.000 de euros al año y enfrentas desafíos en la gestión empresarial, financiera, rentabilidad o en otras áreas clave, nuestro equipo te ayudará a identificar soluciones efectivas. Te invitamos a Solicitar aquí un análisis gratuito inicial de tu empresa sin compromiso
Te detallamos algunos de los puntos, que vamos a comprobar en el informe de análisis inicial. Este análisis inicial de puntos de estrés / riesgo de una empresa.
Existen mas de 150 puntos de estrés empresarial, que cualquier empresa puede tener y que debe revisar semestralmente.
- Análisis Balances Sumas y Saldos, Perdidas y Guanacias, Situación 3 últimos ejercicios
- Análisis Endeudamiento Bancario
- Análisis rendimientos de 3 o mas competidores, según cada mercado
- Análisis % Retención Clientes
- Análisis % Dependencia Clientes
- Análisis % kpi Visitas / llamada — Ventas
- Análisis dependencia sectores generales
- Análisis dependencia de proveedores
- Calculo numero de rotaciones del inventario
- Análisis Ventas / Stocks por Productos
- Revisión tipos de interés/productos Bancarios
- Revisión Inversiones Empresas vs Retorno
- Análisis de tipos de productos bancarios para financiación
- Análisis de Locales/Almacenes Arrendaderos
- Revisión tipos de canales de ventas b2b, b2c, inboud outbound.
- Revisión de Ratio Beneficios / Liquidez ( Comprobación como teniendo beneficios, se tiene tensiones de tesorería y liquidez .)
- … (Existe hasta 150 puntos de estrés empresarial en cada empresa)…
Los programas de gestión y ERP actuales han facilitado notablemente la creación y el seguimiento de centros de coste, permitiendo asignar automáticamente gastos e ingresos por división, sección o proyecto sin depender de hojas de cálculo manuales. Antes de definir la estructura de centros de coste, conviene revisar si vuestro software de contabilidad permite esta segmentación de forma nativa, ya que integrar el reporting por centro de coste directamente en el ERP reduce errores y agiliza el cierre mensual.
PREGUNTAS FRECUENTES
¿Cuántos centros de coste debería tener una pyme?
No hay un número fijo; lo habitual es empezar por las divisiones o líneas de negocio principales y añadir más granularidad solo si aporta información útil para la toma de decisiones.
¿Con qué frecuencia hay que revisar los centros de coste?
Al menos una vez al año, y siempre que cambie la estructura organizativa o se lance una nueva línea de negocio.